Если вы успешно торгуете, получаете оплату в USDT или просто решили зафиксировать прибыль, наступает самый волнительный момент — вывод средств на карту. В 2026 году этот этап превратился в настоящий квест с высокими ставками.
По данным за первый квартал 2026 года, под действие блокирующих мер по 115-ФЗ и 161-ФЗ попали миллионы счетов и карт. Даже добросовестный участник P2P сегодня несет реальный риск, не потому что нарушает закон, а потому что современные алгоритмы комплаенса не могут отличить его от мошенника без дополнительной информации.
Хорошая новость в том, что легальные способы вывода существуют. Главное — понять, какие инструменты в 2026 году защищают, а какие — нет. В этом материале мы детально разберем, как безопасно вывести криптовалюту, и дадим четкий план действий.
Почему P2P-переводы блокируют: анатомия 115-ФЗ
Банки блокируют не криптовалюту, а подозрительный паттерн поведения. Тотальная автоматизация банковского комплаенса и масштабная борьба с «дропами» (подставными лицами, чьи карты используются для транзита денег) привели к тому, что вероятность блокировки карты при классическом P2P-выводе сегодня превышает 80%.
Триггеры банковского мониторинга
Российские банки анализируют переводы по десяткам признаков. Самые опасные из них:
- Веерные переводы: Если ваш контрагент отправлял деньги десяткам разных людей в течение дня (типичное поведение P2P-менялы), он автоматически помечается как «дроп», а вы попадаете под подозрение.
- Отсутствие экономического смысла: Перевод крупной суммы между несвязанными физическими лицами без сопроводительных документов.
- «Грязный фиат»: Вы не знаете происхождение рублей, которые поступают на ваш счет. Если они связаны с телефонным мошенничеством или теневым бизнесом, блокировка карты — только первый этап. За ним следует попадание в межбанковский черный список ЦБ (список отказников).
Два закона, два уровня риска
Существует два принципиально разных инструмента ограничения операций:
| Закон | Как действует | Последствия |
| 115-ФЗ | Банк вправе приостановить обслуживание клиента, если его транзакции соответствуют признакам подозрительной деятельности | Блокировка только в конкретном банке. Можно разблокировать, предоставив документы |
| 161-ФЗ | Банк вносит клиента в единый реестр ЦБ при признаках мошеннической операции | Счета блокируются одновременно во всех банках страны. Разблокировка крайне сложна |
Блокировка по 161-ФЗ намного серьезнее, чем привычный 115-ФЗ, поскольку человек теряет доступ ко всем своим счетам сразу.
С 1 июля 2026: новые правила игры
20 мая 2026 года Госдума приняла во втором чтении законопроект №1194918-8, который устанавливает правовые основы для обращения цифровых валют в России. Документ вводит комплексное регулирование крипторынка через лицензированных посредников.
Что меняется с 1 июля 2026
Согласно законопроекту, граждане РФ смогут легально покупать криптовалюту только через лицензированных посредников: обменники из реестра ЦБ, брокеров и доверительных управляющих.
P2P-сделки формально не запрещены, но механизм блокировки платежей в пользу нелицензированных площадок уже заработал. Рассчитываться криптовалютой внутри страны по-прежнему запрещено — по аналогии с иностранной валютой.
Планы банков
Сбербанк уже заявил, что готов предоставлять весь спектр услуг с криптовалютой, включая обмен фиатной валюты на криптовалюты в привычных каналах. «Мы готовимся к вступлению в силу закона.
Конечно, мы будем делать весь спектр операций в интересах наших клиентов», — заявил глава Сбербанка Герман Греф.
Что важно знать о новом законе
- Вывод криптовалюты из российского депозитария разрешен только на счета лицензированных иностранных бирж или хранителей. Вывод на личный кошелек не предусмотрен.
- Для неквалифицированных инвесторов предусмотрены ограничения: тестирование, уведомление о рисках и лимиты (обсуждаются цифры от 300 000 до 600 000 руб. в год).
- P2P-обмен криптовалюты на наличные может быть легализован с лимитом до 600 000 рублей на одну сделку.
Сравнение способов вывода криптовалюты на карту (2026)
| Способ | Принцип работы | Риск блокировки | Скорость | Комиссии | Лучше всего подходит для... |
| P2P на биржах | Продажа USDT напрямую другому пользователю, биржа — гарант | Очень высокий (зависит от контрагента) | 15–30 минут | 0% | Небольших сумм при готовности к риску |
| Легальный обменник (Whitebird) | Прямая конвертация через резидента ПВТ Беларуси | Минимальный | Мгновенно (до 15 минут) | 1,5–3% | Безопасного вывода средних и крупных сумм с официальными чеками |
| Офлайн-обмен | Встреча в городе, обмен USDT на наличные | Низкий (полное исключение банков) | Мгновенно | 2–5% | Крупных сумм наличных |
| Через казахскую/грузинскую карту | Вывод на зарубежную карту, затем перевод в РФ | Средний | 1–2 дня | 1–3% | Тех, у кого есть возможность открыть зарубежную карту |
| BestChange | Агрегатор онлайн-обменников | Средний (выше, чем у легального оператора) | 10–30 минут | Зависит от обменника | Небольших сумм (до $2000–5000) |
Самый безопасный способ: легальные обменники нового поколения
В 2026 году эпоха анонимного P2P окончательно уходит в прошлое. Банки усилили контроль, а государство внедряет регулируемую модель крипторынка. На этом фоне легальные обменники нового поколения — единственный инструмент, гарантирующий безопасность при выводе криптовалюты.
Whitebird — белорусский легальный оператор
Whitebird — это зарегистрированный в Беларуси криптообменник, резидент Парка высоких технологий (ПВТ). Сервис работает с картами российских банков, позволяя обменивать RUB на криптовалюту и обратно.

Ключевые преимущества Whitebird:
- Полная легальность: Компания зарегистрирована в Беларуси, работает в правовом поле ПВТ. Транзакции проходят через легального оператора, а не через частных лиц.
- Официальные документы: Сервис выдает официальные чеки и подтверждения операций — ваша главная защита при общении с банком или налоговой.
- Поддержка карт российских банков: Whitebird работает с картами российских банков (МИР, Visa, Mastercard, СБП).
- Автоматический обмен: Процесс полностью автоматизирован — вы переводите USDT на указанный адрес, Whitebird конвертирует и отправляет рубли на вашу карту.
Важное предупреждение: Даже при работе с легальными платформами сохраняйте все документы, подтверждающие происхождение средств. Если банк запросит информацию, вы сможете оперативно предоставить чек Whitebird и подтверждение легальности операции.
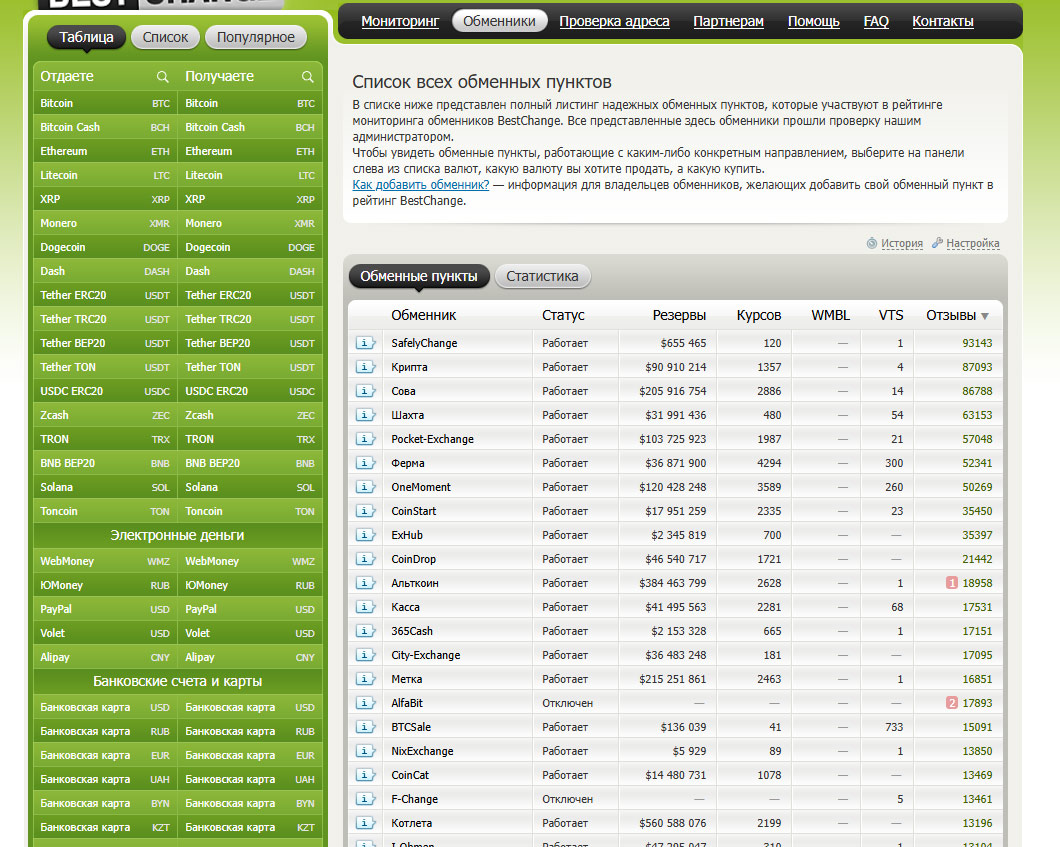
BestChange — агрегатор для небольших сумм
Для сумм до $2000–5000 можно рассматривать BestChange — старейший и крупнейший в рунете агрегатор онлайн-обменников.
Читайте также:
Как работает: Вы заходите на сайт, выбираете направление (USDT → RUB на карту Сбербанка), сортируете обменники по курсу и отзывам, переходите на сайт выбранной площадки и проводите сделку. BestChange не участвует в сделке — это только витрина для сравнения.
Рекомендация: Работать только с обменниками из топ-10, проверять отзывы и никогда не вводить данные карты на подозрительных сайтах.
Офлайн-обмен USDT на наличные
Для крупных сумм, когда вы не хотите оставлять банковский след, можно использовать офлайн-обмен USDT на наличные рубли.
Как работает: Вы находите проверенного офлайн-обменника (обычно через рефералов или специализированные каналы), договариваетесь о встрече, переводите USDT на указанный кошелек и получаете наличные.
Плюсы: Полное исключение банковского звена — нет риска блокировки карты.
Минусы: Высокая комиссия (2–5%), необходимость физической встречи.
Биржевые варианты: P2P на Bybit и BingX
P2P-площадки Bybit и BingX остаются популярными, но требуют максимальной осторожности. Банки видят перевод от частного лица частному лицу, и если у вашего контрагента окажется «грязная» история, риски блокировки высоки.
Как минимизировать риски P2P-вывода
- Выбирайте проверенных продавцов: Покупайте USDT только у верифицированных пользователей с высоким рейтингом и сотнями завершенных сделок.
- Используйте эскроу-защиту: Bybit и BingX замораживают USDT продавца до подтверждения оплаты.
- Не указывайте в назначении платежа слова «криптовалюта», «USDT», «обмен»: Используйте нейтральные формулировки.
- Выводите крупные суммы одним платежом: Не дробите — дробление только увеличивает подозрения банка.
- Сохраняйте скриншоты и чеки: При блокировке они помогут обосновать происхождение средств.
Важно: Понимайте, что даже при соблюдении всех правил P2P-вывод остается зоной повышенного риска. Если карта блокируется, и вы попадаете в черный список ЦБ, это может повлиять на все ваши счета в разных банках.
Что делать при блокировке карты
Если карта заблокирована, действуйте по алгоритму:
Не паникуйте и не игнорируйте
Блокировка по 115-ФЗ — это запрос документов. Она не означает, что вы преступник. Чем быстрее вы ответите, тем быстрее карту разблокируют.
Подготовьте пакет документов
- Выписки с биржи с историей транзакций
- Скриншоты ордеров на Bybit или BingX
- Чеки обменника (для Whitebird — официальные чеки)
- Объяснительная о происхождении средств и цели операций
Свяжитесь с банком
Предоставьте собранные документы через отделение или электронное обращение. Срок рассмотрения — обычно 3–10 рабочих дней.
Обжалуйте при отказе
Если банк отказал, обращайтесь в вышестоящие инстанции: службу безопасности банка, затем в ЦБ РФ, в крайнем случае — в суд. Удобнее всего ответить на звонок банка — это ускоряет процесс, но нужно запрашивать перечень документов официально через поддержку.
Чек-лист для безопасного вывода криптовалюты в 2026 году
- Для вывода средних и крупных сумм выбирайте легальные обменники нового поколения (Whitebird) — это ваш главный инструмент 2026 года.
- Для маленьких сумм (до $2000–5000) используйте BestChange, но только с проверенными обменниками из топ-10.
- Для очень больших сумм рассмотрите офлайн-обмен USDT на наличные (полное исключение банковского звена).
- Если используете P2P (Bybit, BingX): выбирайте продавцов с высоким рейтингом, не дробите суммы, не пишите в назначении платежа слова «крипта».
- Сохраняйте все чеки и скриншоты операций — они понадобятся для налоговой и для обоснования перед банком.
- Помните про налоги: Самый безопасный путь — заранее подать 3-НДФЛ, уплатить налог (13–22% в зависимости от дохода), затем вывести деньги с биржи на свою карту и при необходимости предоставить банку подтверждающие документы.
- Изучите новые правила с 1 июля 2026 — скоро покупка и продажа крипты будут разрешены только через лицензированных посредников.
Итог: главная стратегия 2026 года
2026 год — это время, когда эпоха анонимного P2P окончательно уходит в прошлое. Банки усилили контроль, а государство внедряет регулируемую модель крипторынка.
В этой новой реальности безопасность ваших средств больше не зависит от удачи, а только от грамотного выбора инструментов.
Следуя этому плану, вы сможете выводить средства без стресса и блокировок. Помните: в 2026 году криптовалюты легализованы как имущество, поэтому грамотный и прозрачный подход — это не просто безопасность, это основа вашего долгосрочного успеха.