Долгое время криптовалюта в России находилась в «серой зоне»: налоговые органы относились к ней с осторожным игнорированием, а инвесторы предпочитали не афишировать свои операции. В 2026 году эта эпоха закончилась.
С вступлением в силу Федерального закона №418-ФЗ от 29.11.2024 цифровая валюта официально признана имуществом, а налоговая служба перешла к тотальному контролю за операциями с криптоактивами.
Сегодня ФНС получает данные не только от банков по операциям с российскими картами («Мир», СБП), но и усиливает контроль за зарубежными криптоплатформами и посредниками. Попытки скрыть доходы становятся крайне рискованными: штрафы за несвоевременную отчетность, неправильный расчет налогов и нарушение 115-ФЗ могут достигать сотен тысяч рублей, а в отдельных случаях — до 40% от суммы операции.
В этом материале мы разберем актуальные налоговые правила 2026 года, способы законной оптимизации и, главное, — как не попасть под штрафы и блокировки счетов.
Кто и какие налоги платит в 2026 году
Физические лица (не ИП)
Для физических лиц — налоговых резидентов РФ — доходы от операций с криптовалютой облагаются налогом на доходы физических лиц (НДФЛ) по прогрессивной шкале:
| Годовой доход от криптоопераций | Ставка НДФЛ |
| До 2 400 000 рублей | 13% |
| Свыше 2 400 000 рублей | 15% с суммы превышения |
Для нерезидентов ставка составляет 30% независимо от суммы дохода.
Налогооблагаемые события:
- Продажа криптовалюты за рубли или другую фиатную валюту
- Обмен одной криптовалюты на другую (считается реализацией)
- Использование криптовалюты для оплаты товаров или услуг (внутри РФ запрещено)
- Получение вознаграждения за майнинг или стейкинг
Что не облагается налогом:
- Само по себе хранение криптовалюты на кошельке
- Перевод между своими кошельками
- Пополнение и вывод средств без реализации (если вывод не связан с продажей)
Индивидуальные предприниматели и юридические лица
Для ИП и компаний, работающих с криптовалютой, применяются общие режимы налогообложения:
| Категория | Налоговая база | Ставка | Особенности |
| Юридические лица (ОСНО) | Прибыль от операций с криптовалютой | 20% | Отдельный учет доходов и расходов по криптооперациям |
| ИП (ОСНО) | Доход от предпринимательской деятельности | 13–15% (НДФЛ) | Аналогично физлицам |
| ИП (УСН) | Доходы от криптоопераций | 6% или 15% | Только при условии, что деятельность не связана с майнингом |
Важное исключение: организации и ИП, занимающиеся майнингом цифровой валюты, не вправе применять УСН, ЕСХН, ПСН, НПД и АУСН. Для них доступна только общая система налогообложения (ОСНО).
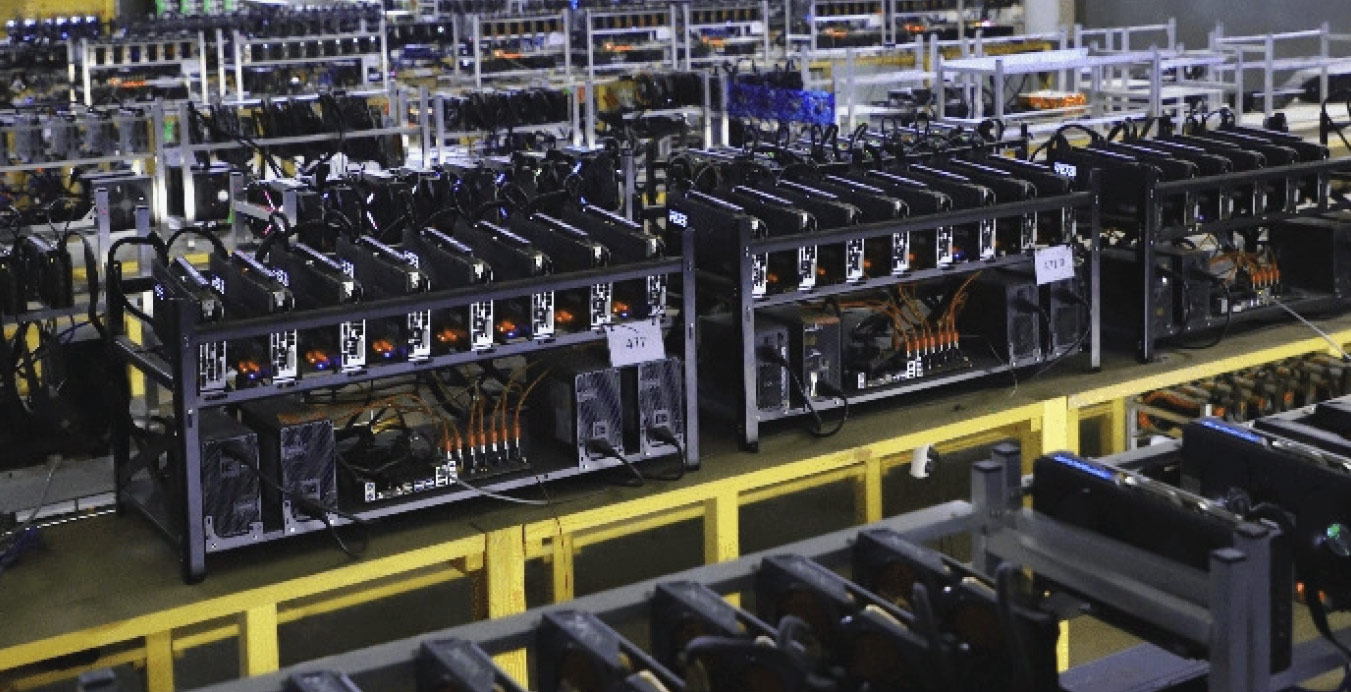
Майнеры: особые правила
Майнинг криптовалюты в 2026 году регулируется отдельно и имеет специфические налоговые последствия:
Налоговая база: доходом признается рыночная стоимость добытой криптовалюты на дату, когда у майнера возникает право распоряжаться ею. При этом:
- Налог нужно заплатить даже если вы не продавали добытую валюту
- Доход определяется по рыночной котировке на дату получения (подтверждается выписками с биржи или агрегатора)
НДС: операции по осуществлению майнинга и по реализации цифровой валюты не признаются объектом налогообложения НДС.
Читайте также:
Отчетность: майнеры (юрлица и ИП) обязаны ежемесячно до 20-го числа сообщать в ФНС через личный кабинет:
- объем полученной цифровой валюты
- адрес-идентификатор майнинг-пула
- при необходимости — технические характеристики оборудования
Операторы майнинговой инфраструктуры обязаны подавать сведения о клиентах, которым оказывают услуги, под угрозой штрафа (ст. 129.16 НК РФ).
Как законно уменьшить налоги: легальные способы оптимизации
Вычет документально подтвержденных расходов
Налогооблагаемая база рассчитывается по принципу: доход минус расход. Это самый мощный инструмент оптимизации.

Что можно учесть в расходах:
- Стоимость приобретения криптовалюты (подтвержденная выписками с биржи)
- Комиссии биржи и брокера
- Затраты на электроэнергию и оборудование для майнинга (с подтверждающими документами)
- Расходы на обслуживание кошельков и программного обеспечения
Важно: если вы не можете документально подтвердить расходы, налог может быть начислен со всей полученной суммы дохода. Храните:
- выписки с бирж с историей сделок
- скриншоты операций с указанием дат и сумм
- чеки на покупку оборудования
- счета за электроэнергию
Льгота на долгосрочное владение (ЛДВ)
При владении цифровыми активами более 3 лет прибыль от их продажи может быть освобождена от налога — вычет составляет 3 млн рублей × число лет владения.
Важные изменения 2026 года: Минфин планирует ограничить действие ЛДВ только ценными бумагами из стран ЕАЭС (Армения, Беларусь, Казахстан, Кыргызстан).
Для зарубежных активов, включая большинство криптовалют, льгота может быть отменена. Следите за статусом законопроекта — если он будет принят, долгосрочное владение перестанет давать налоговые преимущества.
Индивидуальный инвестиционный счет (ИИС-3)
ИИС-3 позволяет получить два вида льгот одновременно:
- Вычет на взнос: возврат 13–22% от внесенной суммы (до 400 000 рублей в год)
- Освобождение от налога на инвестиционный доход: при закрытии счета (до 30 млн рублей)
Ограничения: минимальный срок владения ИИС-3 составляет 5 лет для счетов, открытых в 2024–2026 годах . При досрочном закрытии все льготы придется вернуть.
Специальные режимы для ИП
Для предпринимателей, не занимающихся майнингом, доступны:
- УСН 6% (доходы) — упрощенный учет, но нельзя вычитать расходы
- УСН 15% (доходы минус расходы) — подходит, если расходы составляют значительную часть оборота
Важное ограничение: самозанятые
Самозанятые (плательщики налога на профессиональный доход) не могут учитывать доходы от майнинга и трейдинга в рамках НПД. Если вы хотите легально заниматься криптооперациями, необходимо зарегистрироваться как ИП или юридическое лицо.
Банковские риски и 115-ФЗ: как не потерять доступ к счетам
Банки в 2026 году усилили контроль за операциями, связанными с криптовалютой. Системы финмониторинга фиксируют нестандартные поступления и могут заблокировать счет.
Сигналы, привлекающие внимание банка
| Сигнал | Описание |
| Частые P2P-переводы | Систематическое получение переводов от множества разных отправителей |
| Транзитные операции | Зачисление средств с биржи и перевод третьему лицу в тот же день |
| Дробление крупных сумм | Разбивка вывода с биржи на мелкие платежи (например, 10 раз по 30 000 вместо одного 300 000) |
| Нестандартные назначения платежей | Указание в комментарии «криптовалюта», «USDT», «обменник» |
| Резкое изменение остатков | Поступление крупных сумм при обычном небольшом доходе |
Как снизить риск блокировки
- Разделяйте счета — личные операции на одной карте, бизнес-операции на другой
- Фиксируйте обоснование каждой операции — сохраняйте договоры, скриншоты переписки, выписки с бирж
- Выдерживайте интервал — не переводите средства дальше в день получения; оптимально — 1–2 дня
- Выводите крупные суммы одним платежом, а не дробно
- Не указывайте в назначении платежа слова, связанные с криптовалютой
Что делать при блокировке
- Собрать документы в течение 1–2 дней:
- Скриншоты личного кабинета криптобиржи с историей операций
- Выписки с банковских счетов за последние 6 месяцев
- Декларация 3-НДФЛ (если подавалась)
- Договоры, чеки, подтверждающие законность источника средств
- Подготовить пояснение в банк:
- Кто и когда перевел средства
- С какой целью проводились операции (покупка криптовалюты для инвестиций)
- Описать модель работы (покупка через биржу, вывод на кошелек, продажа через P2P)
- Приложить собранные документы
- Срок ответа банка — обычно 3–10 рабочих дней.
- При отказе — обжаловать через службу безопасности банка, затем через ЦБ РФ (финансового уполномоченного), в крайнем случае — через суд.
Сроки отчетности и штрафы
Календарь налогоплательщика на 2026–2027 годы
| Категория | Декларация | Срок подачи | Срок уплаты налога |
| Физические лица (3-НДФЛ) | За 2026 год | до 30 апреля 2027 | до 15 июля 2027 |
| Индивидуальные предприниматели (УСН) | За 2026 год | до 25 апреля 2027 | авансовые платежи + до 25 апреля |
| Юридические лица (налог на прибыль) | Годовая отчетность | до 25 марта 2027 | в течение года + до 25 марта |
| Майнеры (юрлица и ИП) | Ежемесячная отчетность | до 20-го числа месяца, следующего за отчетным | в установленные сроки |
Штрафы за нарушения
| Нарушение | Штраф |
| Несвоевременная подача декларации | 5% от неуплаченной суммы налога за каждый месяц просрочки, но не более 30% и не менее 1000 рублей |
| Неуплата или неполная уплата налога | 20% от неуплаченной суммы (при умысле — 40%) |
| Непредставление сведений оператором майнинговой инфраструктуры | По ст. 129.16 НК РФ |
| Нарушение 115-ФЗ (финмониторинг) | От 100 000 до 1 000 000 рублей, а также блокировка счетов |
Что готовится в 2026 году: перспективы легализации
Законопроект о регулировании криптовалют
В марте 2026 года правительственная комиссия рассмотрела пакет мер по регулированию цифровых валют. Пакет законопроектов может поступить в Госдуму в ближайшее время.
Ключевые положения:
- Создание системы лицензированных посредников под надзором Банка России (криптобиржи, цифровые депозитарии, доверительные управляющие)
- Введение правил тестирования для неквалифицированных инвесторов по аналогии с рынком ценных бумаг
- Закрепление статуса криптовалюты как имущества в Гражданском кодексе РФ
- Прозрачные правила вывода средств: транзакции через лицензированного оператора автоматически считаются легальными
Ограничения для зарубежных площадок
По планам регулятора, российским резидентам могут запретить совершать сделки с криптовалютой за пределами официальной системы лицензированных посредников. Это означает, что использование иностранных бирж может быть ограничено или полностью запрещено.
Новый налоговый режим
По оценке Российской ассоциации криптовалют и блокчейна (РАКИБ), создание регулируемого рынка криптоактивов в России позволит вернуть в правовое поле капиталы 11 млн россиян, владеющих цифровыми активами на сумму до 550 млрд рублей.
Прогнозируемый рост рынка:
- Через год после реформы — 0,6–0,9 трлн рублей
- Через три года — 1,8–2,3 трлн рублей
Чек-лист: как безопасно работать с криптовалютой в 2026
- Зарегистрируйте деятельность. Если вы занимаетесь майнингом — вы обязаны применять ОСНО и подавать ежемесячную отчетность. Самозанятым майнинг и трейдинг запрещены.
- Ведите учет всех операций. Фиксируйте каждую сделку: дату, сумму в валюте, курс, комиссии. Храните выписки с бирж и скриншоты.
- Документируйте расходы. Сохраняйте чеки на покупку оборудования, счета за электроэнергию, подтверждения оплаты криптовалюты.
- Подавайте декларацию 3-НДФЛ до 30 апреля. Даже если вы не продавали криптовалюту, но получили доход от майнинга или стейкинга — декларация обязательна.
- Платите налог до 15 июля. Используйте личный кабинет налогоплательщика или приложение ФНС.
- Избегайте триггеров 115-ФЗ. Не дробите суммы, выдерживайте интервалы, не указывайте в назначении платежа слова «криптовалюта».
- Следите за изменениями. Законы в сфере криптовалют активно развиваются — подпишитесь на официальные каналы ФНС и Минфина.
Часто задаваемые вопросы
- Вопрос: Нужно ли платить налог, если я просто купил биткоин и он вырос в цене, но я его не продавал?
Ответ: Нет, налог возникает только при реализации — продаже или обмене криптовалюты. - Вопрос: Можно ли вычесть из дохода комиссии биржи?
Ответ: Да, комиссии относятся к расходам и уменьшают налогооблагаемую базу при наличии подтверждающих документов. - Вопрос: Как определить рыночную стоимость криптовалюты для расчета налога?
Ответ: Используйте данные биржи, на которой совершалась операция, или официальные агрегаторы (CoinMarketCap, CoinGecko). Сохраняйте скриншоты курса на дату операции. - Вопрос: Могу ли я использовать ИИС-3 для инвестиций в криптовалюту?
Ответ: Напрямую — нет. ИИС предназначен для ценных бумаг. Однако можно купить БПИФы на криптовалюту (если они допущены к торгам), и они будут учитываться на ИИС. - Вопрос: Что будет, если не подать декларацию о доходах от криптовалюты?
Ответ: Штраф — 5% от неуплаченной суммы налога за каждый месяц просрочки, но не более 30% и не менее 1000 рублей. При выявлении нарушения ФНС может доначислить налог, пени и штраф.
Заключение
2026 год стал переломным для налогообложения криптовалют в России. От «серой зоны» и осторожного игнорирования регуляторы перешли к тотальному контролю и прозрачности. ФНС получает данные от банков, усиливает мониторинг зарубежных платформ, а в ближайшее время может быть принят закон о лицензированных криптобиржах.
Для инвестора это означает одно: время анонимности прошло. Теперь безопасность и сохранность капитала зависят от дисциплины в учете, своевременной подачи отчетности и легализации доходов.
Соблюдение налоговых правил не только защищает от штрафов и блокировок, но и открывает доступ к новым возможностям — инвестиционным фондам, ИИС, а в перспективе — к регулируемым российским криптобиржам.
Как отмечают эксперты, легальный рынок криптоактивов в России может достичь 2,3 трлн рублей через три года. Войти в этот рынок на старте — шанс, который стоит использовать. Но только в рамках закона.