Всем привет! У многих есть такое убеждение, что если ты мало зарабатываешь, копить и инвестировать не получится. Сегодня я хотел бы развенчать этот миф и показать на пальцах, как накопить деньги при маленькой зарплате.
Разберем несколько лайфхаков, которые докажут, что сформировать капитал на отпуск, новый гаджет или другую покупку можно даже с минимальным доходом.
Лайфхак № 1 – 50 000 рублей за 100 дней
Способ основан на арифметической прогрессии. Тут все просто: вам нужно откладывать ежедневно, каждый последующий день на 10 рублей больше, чем в предыдущий.

Стартовый взнос – всего 10 рублей. Второй день – 20 рублей. Третий – 30 рублей, и так далее. Каждый день вы прибавляете по 10 рублей к той сумме, которую вложили вчера. В последний сотый день вам нужно будет вложить в свою копилку 1000 рублей.
Если вы не пропустите ни одного дня и будете исправно пополнять свой конвертик (ну или куда вы там планируете складывать средства), то за 3 месяца с небольшим у вас получится 50 500 рублей.
Согласитесь, не такая уж и бесполезная сумма, если считать, что все начиналось с 10 рублей.
Лайфхак № 2 – Годовая копилка
Здесь задача не на сто дней, как в предыдущем примере, а на год. Схема такая: откладывать предстоит каждый день на рубль больше, чем в предыдущий день. Стартовое вложение – рубль и так далее.
Т.е. в первый день мы кладем в копилку один рубль. Завтра – 2 рубля. Послезавтра – 3 рубля. И далее по схеме. В самый последний день нужно будет положить 365 рублей. Таким образом, за год у вас накопится 66 795 рублей. И это абсолютно в расслабленном режиме, без каких-то гигантских вложений и серьезного ущемления себя в регулярных хотелках.
Читайте также:
Единственное правило – не пропускать дни. Откладывать больше положенной суммы – можно, меньше – нет. Можно изменить порядок дней, если так комфортнее: например, в день зарплаты или премии класть в копилку сразу 365 рублей, а в более финансово напряженные дни – по 20-30 рублей.
Еще было бы здорово нарисовать где-нибудь в Excel табличку с 365-ю клеточками и каждый день, в который вы отложили положенную сумму, зачеркивать по одной клетке. Это повысит мотивацию и удовлетворенность.
Лайфхак № 3 – Путь в 52 недели
Принцип примерно такой же, как мы уже с вами рассмотрели в двух предыдущих вариантах, только здесь нужно откладывать не каждый день, а один раз в неделю. Вот как делал это я:
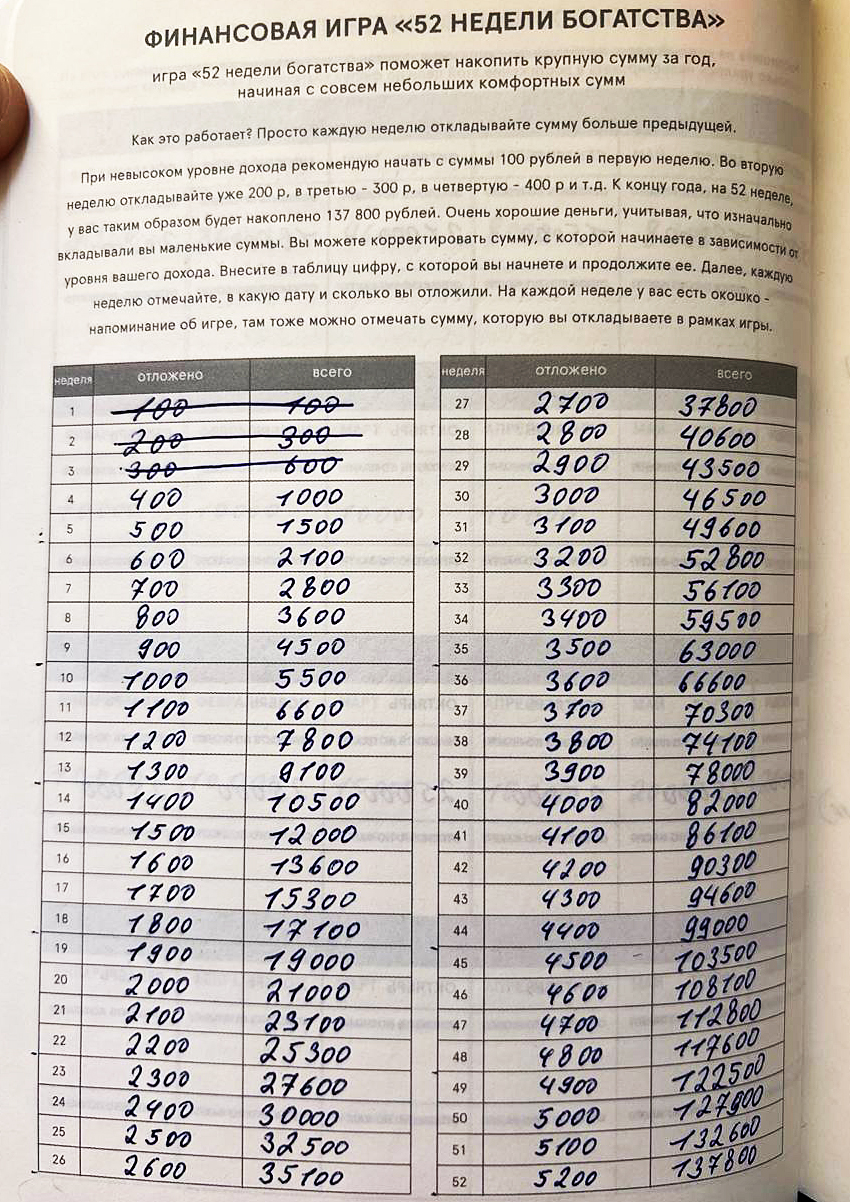
Схема следующая:
- Первая неделя – 50 рублей.
- Вторая неделя – 100 рублей.
- Третья неделя – 150 рублей.
- Четвертая неделя 200 рублей.
Думаю, вы поняли. Каждую следующую неделю прибавляем к прежней сумме 50 рублей. В завершающую неделю нужно будет отложить последний платеж в размере 2 600 рублей. Итого по окончании 52 недель у нас в копилке окажутся 68 900 рублей.
У данной схемы есть недостаток: в последние недели придется откладывать по две тысячи рублей и более. Если доход небольшой, это может оказаться некомфортной нагрузкой. Поэтому делаем аналогично годовой копилке – меняем дни.
Например, на зарплатной неделе откладываем по максимуму, а дальше возвращаемся к намеченной схеме.
Ну и, конечно, можно выбрать годовую копилку (предыдущий вариант), ведь 365 дней это и есть 52 недели. Т.е. смотрите как вам удобнее – откладывать каждый день понемногу или раз в неделю, но более крупными взносами.
Лайфхак № 4 – Фиксированный процент
Это, пожалуй, самый распространенный метод накопления, о котором пишут во всех популярных книгах по финансовой грамотности. Нужно откладывать 10 % с каждого финансового поступления – будь то зарплата, премия, денежный подарок, дополнительный заработок или что-то еще.
Разумеется, процент может быть совершенно любой. Это будет зависеть от ваших финансовых возможностей и обязательных расходов. Кто-то может взять, к примеру, 5 % или 15 % — по своему усмотрению.
Однако важно придерживаться дисциплины – откладывать следует постоянно. Так вы, во-первых, сможете реально накопить на что-то стоящее, а во-вторых, привьете себе полезную финансовую привычку, которая в жизни точно пригодится.
Для удобства можно завести в онлайн-банкинге отдельную копилку или открыть накопительный счет – на нем в дополнение вы будете получать проценты на ежемесячный или ежедневный остаток, и сможете копить еще быстрее.
Лайфхак № 5 – Недельные и месячные челленджи
Этот вариант более интересный и динамичный, поэтому подойдет тем, кому скучно просто откладывать каждый день какую-то сумму.
Смысл способа – временно ограничить себя по определенным статьям расходов, а сэкономленные на этом деньги положить в копилку. Лучше взять одну или две статьи и регулярно их менять, чтобы не чувствовать себя в сильном ограничении.
Ниже я приведу конкретные примеры челленджей, а вы уже адаптируйте их под себя:
- на месяц отказаться от подписки на онлайн-кинотеатр или музыкальный сервис;
- в течение 2 недель брать на работу еду с собой, вместо того, чтобы обедать в кафе;
- неделя без сладкого;
- 2 недели / месяц без алкоголя;
- на неделю пересесть с машины на автобус, сэкономив на бензине, или с общественного транспорта на велосипед / ходить пешком;
- 2 недели покупать только сезонные овощи и фрукты (например, летом дешевле стоят огурцы и помидоры, осенью – тыква и капуста);
- на месяц отказаться от покупки кофе в кофейнях;
- неделю покупать товары только по акциям;
- 2 месяца не покупать новую одежду;
- месяц посещать только бесплатные мероприятия – концерты, выставки, фестивали и т.д.;
- пользоваться кэшбэком;
- сменить мобильный тариф или тариф домашнего интернета на более дешевый.
Только не забывайте, что суть не в экономии, а в том, чтобы реально откладывать сэкономленные перечисленными способами средства. Например:
- Вы решили сменить тариф мобильного и теперь вместо условных 500 рублей будете платить 400 – значит теперь каждый месяц откладывайте сэкономленные 100 рублей в копилку.
- Или вы отказались на месяц от подписки на онлайн-кинотеатр, которая стоит 299 рублей – значит в этом месяце отложите эти 299 рублей.
- Или другой пример – вы большой кофеман и решили устроить недельный челлендж, т. е. отказаться от покупок в кофейнях. Посчитайте, сколько примерно раз в неделю вы покупаете себе кофе и сколько на это тратите, а потом полученную сумму отложите в копилку.
Еще одна важная деталь: откладывать нужно сразу, по факту – иначе эти деньги затеряются, и вы не заметите как потратите их на что-то другое.
Вы также можете придумывать собственные челленджи. Например, откладывать каждый последующий месяц больше, чем в предыдущий на определенную сумму.
Или даже договориться с другом о состязании – кто больше сэкономит за месяц (только в качестве приза возьмите не деньги, а что-то другое, иначе процесс накопления окажется бессмысленным).
Меры предосторожности
В завершение хотел бы напомнить, что цель описываемого процесса не в том, чтобы во всем себя ограничить и отказаться от всех радостей жизни. Важно не терять разумные границы и не превращать экономию и накопления в манию.
Например, если вы в рамках своего экономного челленджа решили закупать продукты не в «Азбуке вкуса», расположенной рядом с домом, а в «Пятерочке», которая находится через улицу – это адекватно. А если придумаете «пересесть» с обычных продуктов на лапшу «Роллтон» — это уже не есть хорошо.
Я желаю вам экологичных накоплений без ущерба для здоровья, и прощаюсь до следующих публикаций! Не забудьте подписаться на мой телеграм канал — t.me/investbro_ru